
RBI Repo Rate Hike: आरबीआई ने बढ़ाई रेपो रेट, अब 5.50% हुआ ब्याज; महंगे होंगे होम और कार लोन, बढ़ेगी EMI

×
![Popup Image]()
नई दिल्ली। भारतीय रिजर्व बैंक (RBI) ने महंगाई पर काबू पाने के लिए बड़ा कदम उठाते हुए रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी कर दी है। इस वृद्धि के बाद रेपो रेट 5.50 फीसदी हो गया है। करीब साढ़े तीन साल बाद आरबीआई ने नीतिगत ब्याज दर में बढ़ोतरी की है। पश्चिम एशिया में जारी भू-राजनीतिक तनाव और वैश्विक स्तर पर बढ़ते महंगाई दबाव के बीच लिया गया यह फैसला आम लोगों की जेब पर भी असर डाल सकता है।
एमपीसी ने सर्वसम्मति से लिया फैसला
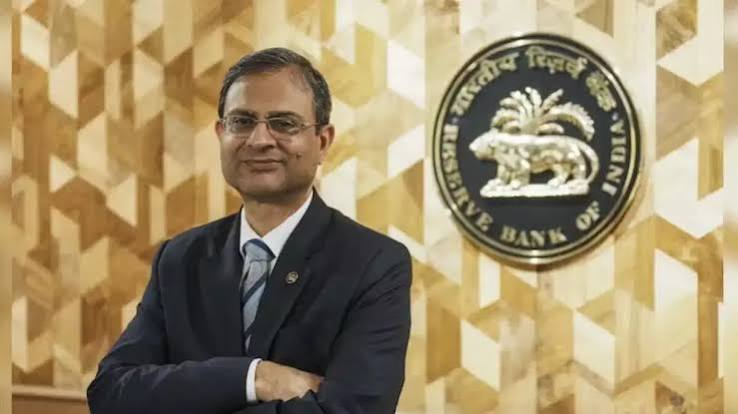
आरबीआई की मौद्रिक नीति समिति (MPC) ने रेपो रेट में 0.25 फीसदी बढ़ोतरी का फैसला सर्वसम्मति से लिया। आरबीआई गवर्नर संजय मल्होत्रा ने एमपीसी की बैठक में लिए गए फैसलों की जानकारी दी।
रेपो रेट बढ़ने का सीधा असर उन कर्जों पर पड़ सकता है, जिनकी ब्याज दरें बाहरी बेंचमार्क से जुड़ी हैं। बैंक अगर बढ़ी हुई दर का पूरा भार ग्राहकों पर डालते हैं तो होम लोन, वाहन लोन और कॉर्पोरेट लोन की ब्याज दरें बढ़ सकती हैं। इससे मौजूदा कर्जदारों की EMI भी बढ़ सकती है।
फरवरी 2023 के बाद पहली बार बढ़ी दर
रेपो रेट में पिछली बढ़ोतरी फरवरी 2023 में हुई थी। उस समय आरबीआई ने दर में 25 बेसिस प्वाइंट की वृद्धि करते हुए इसे 6.50 फीसदी किया था। इसके बाद 2023-24 में दरों को स्थिर रखा गया। वहीं, 2025 में केंद्रीय बैंक ने ब्याज दरों में कटौती का दौर शुरू किया था। अब एक बार फिर दर बढ़ाने का फैसला किया गया है।
30 लाख के होम लोन पर कितनी बढ़ेगी EMI?
मान लीजिए आपने 8.50 फीसदी ब्याज दर पर 20 साल के लिए 30 लाख रुपये का होम लोन लिया है। इस पर आपकी EMI करीब 26,035 रुपये बैठती है।
यदि ब्याज दर 0.25 फीसदी बढ़कर 8.75 फीसदी हो जाती है, तो EMI करीब 26,511 रुपये हो सकती है। यानी हर महीने लगभग 476 रुपये ज्यादा देने पड़ सकते हैं। सालाना आधार पर यह अतिरिक्त बोझ करीब 5,712 रुपये होगा।
हालांकि बैंक हमेशा EMI बढ़ाने का विकल्प ही नहीं चुनते। कई मामलों में वे लोन की अवधि बढ़ा देते हैं। ऐसी स्थिति में मासिक किस्त में बड़ा बदलाव नहीं दिख सकता, लेकिन पूरे लोन पर चुकाया जाने वाला ब्याज बढ़ सकता है।
50 लाख के लोन पर भी बढ़ेगा बोझ
इसी तरह 50 लाख रुपये के 25 साल के लोन पर यदि ब्याज दर 7.50 फीसदी है, तो EMI करीब 36,950 रुपये होगी। ब्याज दर 0.25 फीसदी बढ़कर 7.75 फीसदी होने पर EMI लगभग 37,767 रुपये हो सकती है।
यानी मासिक किस्त में करीब 817 रुपये की बढ़ोतरी होगी। पूरी लोन अवधि में अतिरिक्त ब्याज का बोझ करीब 2.45 लाख रुपये तक पहुंच सकता है। वास्तविक असर बैंक की ब्याज दर, रीसेट नियम और लोन की शेष अवधि पर निर्भर करेगा।
महंगाई बनी दर बढ़ाने की बड़ी वजह
आरबीआई के सामने सबसे बड़ी चुनौतियों में महंगाई शामिल है। अगस्त में खुदरा महंगाई बढ़कर 4.82 फीसदी पहुंच गई, जबकि इससे पिछले महीने यह 4.45 फीसदी थी।
इसके अलावा पश्चिम एशिया में जारी संकट के कारण वैश्विक कच्चे तेल की कीमतों में उतार-चढ़ाव बढ़ने की आशंका है। यदि तेल महंगा होता है तो इसका असर परिवहन लागत से लेकर कई अन्य वस्तुओं की कीमतों पर पड़ सकता है। ऐसे में महंगाई को नियंत्रित रखने के लिए आरबीआई ने मौद्रिक नीति को सख्त करने का रास्ता अपनाया है।
अब ‘कैलिब्रेटेड टाइटनिंग’ पर फोकस
रेपो रेट बढ़ाने के साथ एमपीसी ने अपने नीतिगत रुख में भी बदलाव किया है। समिति ने रुख को ‘तटस्थ’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है।
इसका संकेत यह है कि केंद्रीय बैंक महंगाई पर नियंत्रण के लिए जरूरत के मुताबिक धीरे-धीरे मौद्रिक नीति को सख्त रख सकता है। इसका असर आने वाले समय में ब्याज दरों और कर्ज की लागत पर दिखाई दे सकता है।
वैश्विक केंद्रीय बैंकों के फैसलों पर भी नजर
आरबीआई के फैसले में वैश्विक आर्थिक परिस्थितियां भी महत्वपूर्ण हैं। अमेरिकी फेडरल रिजर्व और यूरोपीय सेंट्रल बैंक समेत दुनिया के प्रमुख केंद्रीय बैंकों की नीतिगत दिशा का असर वैश्विक वित्तीय बाजारों पर पड़ता है।
बढ़ती तेल कीमतों और महंगाई के दबाव के बीच वैश्विक स्तर पर ब्याज दरों को लेकर केंद्रीय बैंक सतर्क रुख अपना रहे हैं। ऐसे माहौल में आरबीआई का यह फैसला घरेलू महंगाई और वित्तीय स्थिरता के बीच संतुलन बनाने की कोशिश के तौर पर देखा जा रहा है।